
Temps de lecture estimé : 8 minutes
Points clés à retenir
- Le repère prudent pour un virement traité le jour même est 14 h, faute d’heure officielle communiquée
- Un virement SEPA classique met 1 jour ouvrable en théorie, 48 h en pratique selon les témoignages
- Le virement instantané fonctionne 24h/24 et 7j/7, plafonné à 5 000 € par jour
- Un virement envoyé le vendredi après 12 h peut n’arriver que le lundi ou le mardi suivant
- Ajouter un nouveau bénéficiaire déclenche 24 h de vérification antifraude incompressibles
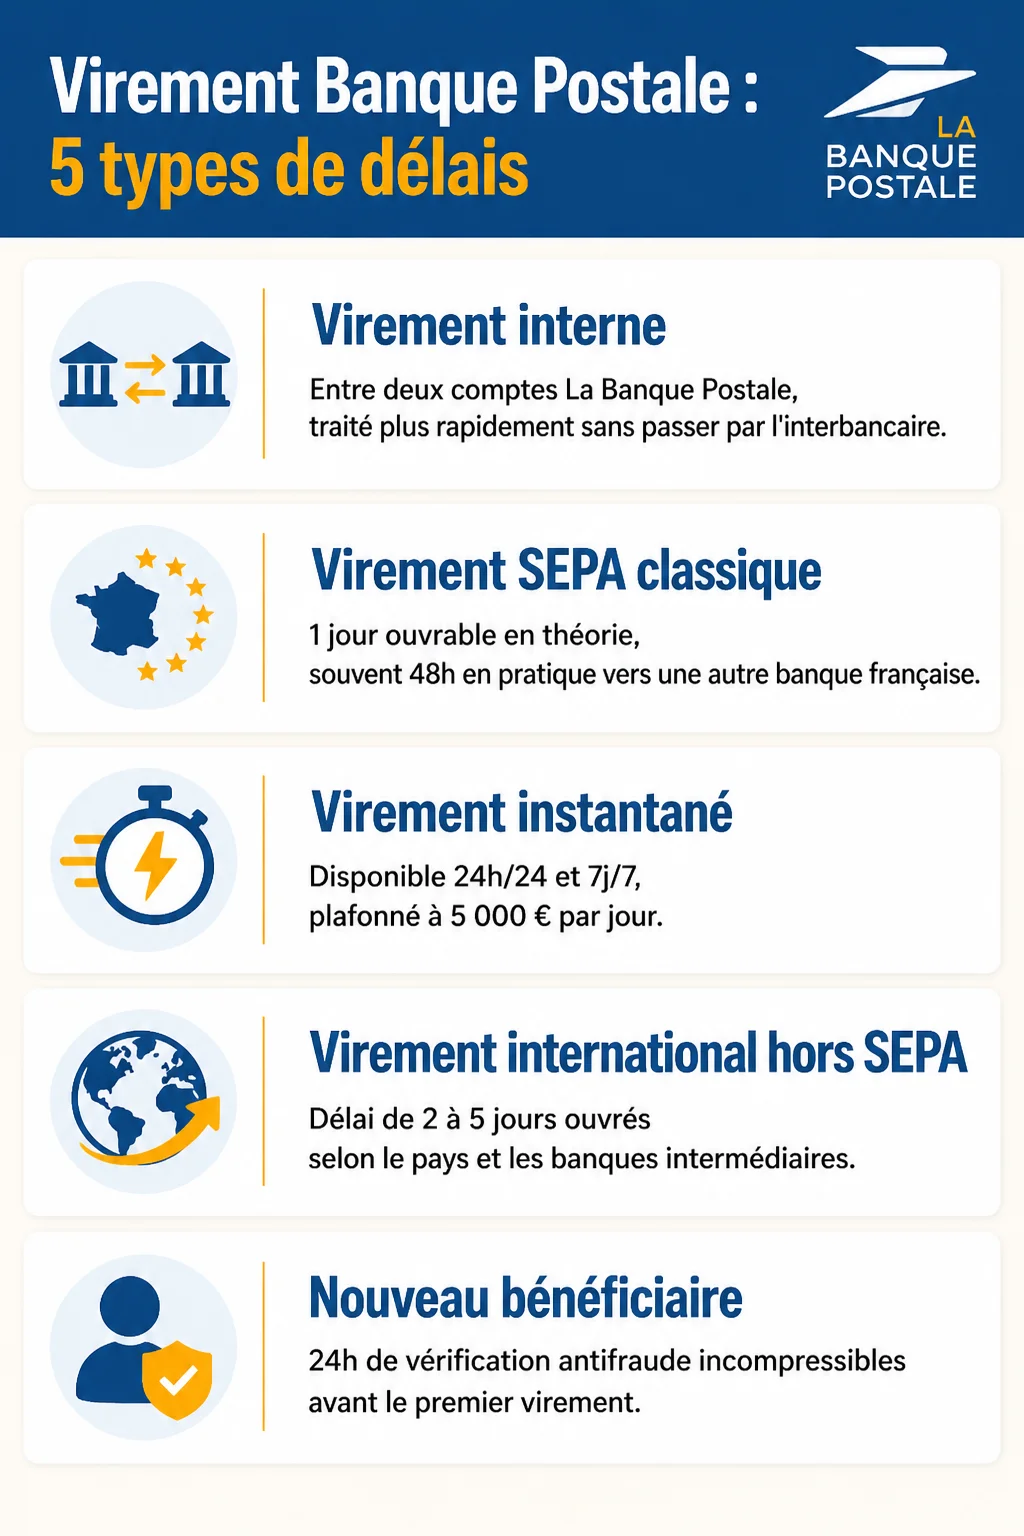 Ouvrir l’infographie en grand
À quelle heure un virement part-il de la Banque Postale
Soyons honnêtes : personne ne sait à quelle heure passe les virements à la Banque Postale, et ce flou n’est pas un hasard. L’établissement ne communique aucune heure limite officielle unique, ce qui laisse le champ libre à des estimations qui varient du simple au double selon les sites.
Le canal utilisé change déjà beaucoup de choses. Un virement lancé depuis le site ou l’application suit un circuit automatisé, alors qu’un ordre passé en agence ou par téléphone dépend des horaires humains et peut être intégré plus tard dans la journée de traitement.
C’est là que les sources divergent franchement. acy.org évoque une heure limite autour de 14 h pour un virement traité le jour même, quand d’autres pages parlent plutôt de 16 h à 17 h, voire 18 h. Ce que personne ne te dit vraiment, c’est qu’aucune de ces heures ne vient d’une communication officielle de la Banque Postale : ce sont des estimations de comparateurs, pas des données contractuelles.
Face à cette dispersion, je préfère retenir le repère le plus prudent : considère que 14 h est ta vraie limite si tu veux un traitement le jour même. Après cette heure, ton ordre part généralement le jour ouvré suivant. Pour les virements vers l’étranger, hors zone SEPA, le traitement peut prendre de 2 à 5 jours ouvrés, selon le pays de destination et les banques intermédiaires impliquées, d’après acy.org.
Entre ces délais variables et le virement instantané disponible en continu, mieux vaut garder un œil sur ce genre de détail bancaire, comme le proposent des conseils business et finances.
Virement interne vs virement vers une autre banque : ce qui change
Première nuance à poser : le délai d’exécution change sensiblement selon la destination de l’opération. Un virement entre deux comptes La Banque Postale est traité en interne, sans passer par le système interbancaire, donc il est généralement plus rapide qu’un virement externe.
Pour un virement SEPA classique vers une autre banque française, le délai officiel donné par La Banque Postale est net : les virements SEPA standards sont exécutés au plus tard 1 jour ouvrable suivant le jour de réception de l’ordre. C’est le chiffre contractuel, celui auquel se tenir en théorie.
Dans les faits, l’écart avec le terrain existe. Comptoirdargent.fr évoque un délai standard de 48 heures ouvrées pour un virement national entre deux comptes situés en France, soit le double du délai officiel. Sur un forum ancien de droit-finances.commentcamarche.com, un témoignage évoque même 48 h à 72 h pour un virement reçu d’une banque tierce, en précisant que ça dépend des établissements. Pour un paiement important, je prévois deux jours pleins devant moi plutôt que de miser sur le délai minimal affiché.
Virement instantané à la Banque Postale : disponible 24h/24
Le point fort de cette banque, c’est son virement instantané, qui change complètement la donne côté rapidité. Contrairement au SEPA classique, ce service est disponible en permanence : 24h/24, 7j/7, 365 jours par an, selon La Banque Postale elle-même. Concrètement, l’argent arrive chez le bénéficiaire en moins de 10 secondes, day ou night, week-end compris, comme le confirme profitrama.com.
Pour visualiser comment déclencher un virement instantané depuis l’application, cette vidéo de Rapide Tuto détaille la manche à suivre pas à pas.
Attention cependant à deux pièges. D’abord, le plafond : les virements standards et instantanés émis vers un compte de tiers sont limités à 5 000 € par jour. Ensuite, la disponibilité de l’instantané dépend d’une condition rarement soulignée : le SEPA instantané crédite le bénéficiaire en quelques secondes seulement si les deux établissements participent au service, précise cliniquejuridique.eu. Si la banque du destinataire n’y participe pas, ou si le montant dépasse le plafond, le virement bascule automatiquement en virement classique, avec son délai habituel.
Virement fait un week-end ou un jour férié : quand arrive l’argent
Des lectrices s’étonnent que leur paie, virée un vendredi soir, ne figure sur leur compte que le mardi d’après. La réponse est simple : hors virement instantané, aucun virement classique ne circule les jours non ouvrés. Un virement passé un vendredi à 19 h n’arrive pas avant le mardi suivant, comme le rappelle comparabanques.fr.
L’heure de dépôt dans la journée compte aussi. Pennylane.com détaille bien le mécanisme : un virement fait avant 12 h devrait arriver au plus tard le lundi suivant s’il est envoyé un vendredi. En revanche, un virement fait après 12 h risque de n’être traité que le vendredi suivant, avec une arrivée des fonds le samedi dans le meilleur des cas, voire le lundi après-midi.
Le cas du salaire versé en fin de mois illustre bien ce piège. Imagine que ton employeur lance le virement un vendredi après-midi à la fin du mois : selon l’heure précise de l’ordre, les fonds n’arriveront parfois que le mardi suivant. Seul le virement instantané échappe totalement à cette contrainte, puisqu’il fonctionne aussi les week-ends et jours fériés.
Si tu attends un virement important un vendredi après-midi, demande à l’émetteur s’il peut basculer en instantané. Ça évite trois jours d’attente inutile.
Plafonds et vérifications qui peuvent retarder un virement
Dans les coulisses de la gestion antifraude, un blocage fréquent passe souvent inaperçu : l’ajout d’un nouveau bénéficiaire. Si le RIB n’est pas déjà enregistré dans ton espace, ajoute-le au moins 24 heures à l’avance, car des contrôles antifraude retardent systématiquement l’opération, prévient cliniquejuridique.eu.
La Banque Postale confirme ce délai de sécurité de son côté : pour des raisons de sécurité, la validation d’un nouveau bénéficiaire est effective dans un délai de 24 heures ouvrées. Impossible donc de contourner cette étape, même en urgence.
Côté plafonds, deux chiffres à retenir selon le type d’opération. Le virement ponctuel vers un tiers est limité à 5 000 € par jour, tandis que le virement permanent vers un compte tiers est plafonné à 4 000 € par jour. Si ton virement dépasse ces seuils ou touche 3 000 € et plus, la procédure se complique : la validation en ligne ne suffit pas toujours et un passage par l’espace sécurisé, voire un contact avec ton conseiller, peut être demandé pour lever les vérifications de sécurité liées aux montants élevés.
Virement qui n’arrive pas à l’heure prévue : que faire
Dans la plupart des cas, un virement qui semble traîner respecte simplement les délais habituels, et c’est le calendrier qu’on avait mal estimé. Avant de paniquer, vérifie trois choses simples : le jour d’envoi (un week-end décale tout), l’heure de dépôt (avant ou après le cut-off) et le type de virement (interne, SEPA ou instantané).
Regarde ensuite la rubrique « opérations à venir » de ton espace client. Si le virement y apparaît, c’est qu’il est en cours de traitement, pas perdu. Dans mon expérience, la plupart des blocages se résolvent d’eux-mêmes sous 48 heures ouvrées, le délai constaté sur le terrain plutôt que le jour ouvrable théorique.
Passé ce délai de 48 à 72 heures sans nouvelle, ou si le montant dépasse tes plafonds habituels et que rien n’apparaît nulle part, c’est là qu’il faut relancer La Banque Postale, par le chat de l’appli ou en agence, munie de la référence de l’opération. La première chose que je ferais à ta place, c’est de garder une capture d’écran de l’ordre de virement avant de contacter le service client : ça accélère toujours la vérification côté conseiller.
Questions fréquentes
Comment faire un virement de plus de 3000 euros à la Banque Postale ?
Un virement de plus de 3 000 € reste possible depuis l’application ou le site, mais il déclenche souvent des vérifications de sécurité supplémentaires. Prévois de valider l’opération avec ton identifiant renforcé et, si le bénéficiaire est nouveau, ajoute-le au moins 24 heures avant l’envoi pour éviter tout blocage antifraude.
Peut-on retirer de l’argent quand une opération est à venir sur le compte ?
Une opération « à venir » n’est pas encore débitée ni créditée : elle est seulement annoncée dans ton espace client. Tu peux donc continuer à effectuer des retraits ou des paiements normalement, tant que ton solde disponible le permet, sans attendre que l’opération soit finalisée.


