
Temps de lecture estimé : 7 minutes
Points clés à retenir
- Le lender processing dure en moyenne 12 à 14 semaines en France
- Les frais de dossier tournent autour de 1% du montant emprunté
- Le délai légal de réflexion sur l’offre est de 10 jours calendaires
- L’offre de prêt reste valable 30 jours après réception
- Un dossier complet dès le départ évite les retards les plus fréquents
Qu’est-ce que le lender processing dans un prêt immobilier
Soyons honnêtes. Quand j’ai acheté mon premier bien en France, le terme lender processing ne me disait rien. Et pourtant, c’est l’étape qui décide si ton dossier avance ou stagne pendant des semaines.
Le lender processing désigne le traitement administratif et financier qu’une banque effectue entre le dépôt de ta demande de prêt et l’émission de l’offre. En français, on parle simplement de traitement du dossier de prêt. C’est une phase distincte de la souscription, ou underwriting, qui elle correspond à l’analyse du risque et à la décision d’accorder ou non le crédit.
Le traitement, lui, regroupe tout le travail en amont : collecte des pièces, vérification de leur cohérence, mise en forme du dossier pour qu’il soit présentable au comité de crédit. En France, instruction et décision de crédit s’entremêlent fréquemment au sein des établissements, alors que le modèle anglo-saxon les cloisonne nettement.
Qui s’occupe de ton dossier côté banque
Trois profils interviennent généralement : le chargé de clientèle qui reçoit ta demande, le gestionnaire back-office qui vérifie les pièces, et l’analyste crédit qui statue. J’ai testé plusieurs banques pour mes clients expatriés, et la fluidité de ce trio fait toute la différence sur les délais.
 Ouvrir l’infographie en grand
Les étapes clés du traitement d’une demande de prêt
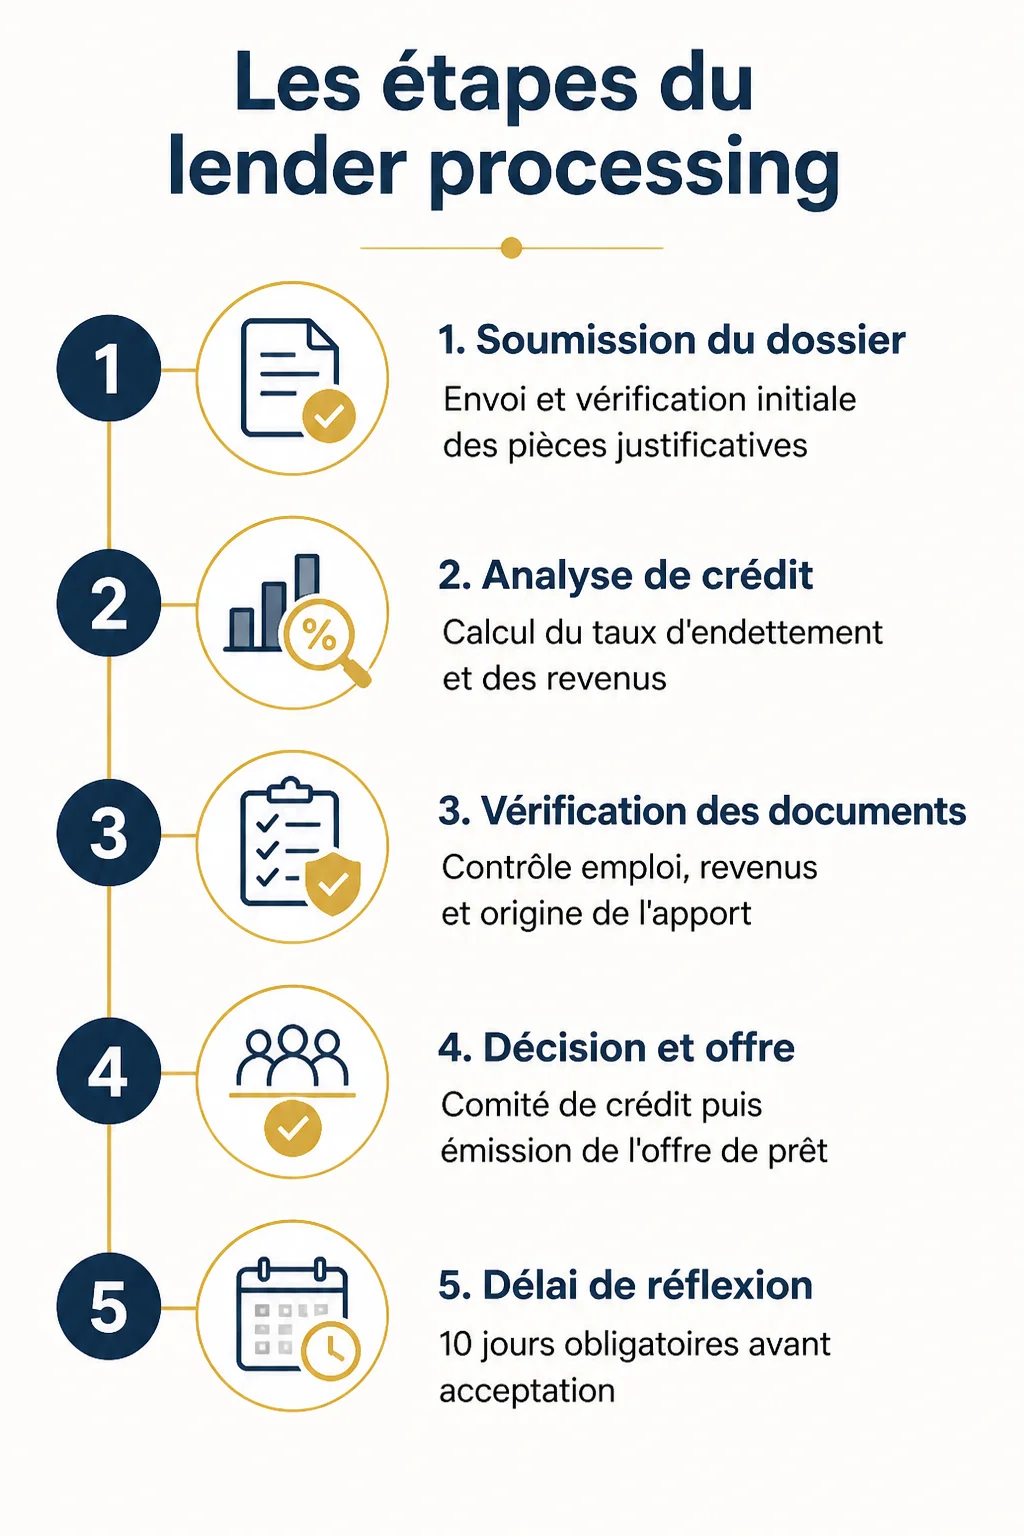
Mieux vaut savoir que chaque phase du parcours peut se gripper pour une raison différente, car cela permet d’anticiper. Voici comment ça se déroule concrètement, de la soumission à l’offre finale.
Soumission et vérification initiale du dossier
Dès réception, la banque vérifie que le dossier est complet : pièce d’identité, justificatifs de domicile, avis d’imposition. Un dossier incomplet part directement dans une file d’attente secondaire, ce qui retarde tout le reste du processus.
Évaluation de crédit et analyse des revenus
L’analyste calcule ton taux d’endettement et croise tes revenus avec tes charges existantes. Pour les emprunteurs non-résidents, cette étape prend plus de temps car les revenus étrangers demandent une conversion et une vérification supplémentaires.
Vérification des documents et décision finale
La banque contrôle ensuite tes justificatifs d’emploi, tes relevés bancaires et l’origine de ton apport. Une fois ces contrôles validés, le dossier passe en comité et la décision finale déclenche l’émission de l’offre de prêt.
Combien de temps dure le lender processing
D’après Wise, il faut compter de 12 à 14 semaines en moyenne avant qu’un prêt soit accordé dans le pays, ce qui est nettement plus que prévu. C’est bien plus long que ce à quoi je m’attendais en arrivant de Lisbonne, où les process bancaires sont plus rapides.
Pour visualiser concrètement ce que fait un gestionnaire de dossier au quotidien, cette vidéo de Jennifer Beeston détaille le rôle du loan processor et les tâches qui rythment son travail.
Facteurs qui rallongent le traitement
Un dossier avec des revenus complexes, plusieurs sources de financement ou un profil international prend systématiquement plus de temps. Une lectrice s’étonnait que son dossier avance au ralenti pendant que celui d’un proche avait abouti en six semaines, et l’explication se trouve presque toujours dans la complexité de la situation financière du demandeur.
Cas des dossiers complexes ou internationaux
Certains témoignages, notamment sur SurviveFrance, rapportent des délais allant jusqu’à six mois pour des dossiers particulièrement complexes. C’est rare, mais ça arrive surtout quand les revenus proviennent de plusieurs pays ou quand le bien concerné a un statut juridique particulier.
Les frais liés au traitement du prêt par le prêteur
Côté coûts, les frais de dossier tournent autour de 1% de la somme empruntée, d’après FrenchEntree. Ce chiffre varie peu d’un établissement à l’autre, mais il mérite d’être négocié, surtout si tu apportes d’autres produits bancaires.
À cela s’ajoutent les frais de courtage, également autour de 1% selon Wise, si tu passes par un intermédiaire. Ces frais couvrent la recherche de la meilleure offre et l’accompagnement dans le montage du dossier.
Le poids réel dans le budget global
Expatica situe les coûts totaux de transaction immobilière en France entre 10 et 15% du prix d’achat, taxes et assurance comprises. Le traitement du prêt n’en est qu’une fraction, mais elle pèse directement sur ta trésorerie disponible au moment de la signature.
Comment comparer les offres selon ces frais
Demande systématiquement le détail des frais de dossier avant de signer une simulation. Certaines banques les rognent en échange d’une domiciliation de revenus ou d’une assurance emprunteur maison — à toi de calculer si l’économie vaut la contrainte.
Comment accélérer le traitement de son dossier
Le meilleur levier reste ce que tu fais avant même d’envoyer ta demande : tout dépend de ta préparation. Un dossier complet dès le premier envoi évite les allers-retours qui plombent les délais.
Documents à préparer en amont
Prépare tes trois derniers bulletins de salaire, tes deux derniers avis d’imposition, tes relevés bancaires des trois derniers mois et un justificatif clair de l’origine de ton apport. Pour un profil international, ajoute une traduction assermentée de tes revenus étrangers.
Erreurs fréquentes qui retardent la décision
L’erreur la plus courante que je vois, c’est l’apport dont l’origine n’est pas justifiée noir sur blanc. Un virement récent et non expliqué déclenche presque toujours une demande complémentaire qui ajoute deux à trois semaines au processus.
Rôle du courtier dans l’accélération du processus
Un bon courtier connaît les exigences précises de chaque banque et te fait éviter les allers-retours inutiles. Dans mon expérience, faire appel à un courtier réduit souvent le délai global de plusieurs semaines, simplement parce qu’il anticipe les demandes avant qu’elles ne soient formulées.
Offre de prêt et délai de réflexion obligatoire
Une fois le traitement terminé et la décision favorable, la banque t’envoie ton offre de prêt par courrier. Ce document déclenche deux délais légaux qu’il faut connaître.
Délai légal de réflexion de 10 jours
Le Code de la consommation impose un délai de réflexion de 10 jours calendaires avant que tu puisses accepter l’offre. Impossible de le raccourcir, même si tu es pressé de signer chez le notaire.
Délai de validité de l’offre et conséquences
L’offre reste valable 30 jours à compter de sa réception. Passé ce délai sans acceptation formelle, elle tombe et tout le processus de traitement doit être relancé. Tiens compte de cette échéance de 30 jours quand tu fixes la date de signature avec le vendeur, pour ne pas voir ton offre expirer avant le rendez-vous.
Lender processing pour un achat immobilier à l’étranger
Dans les coulisses de mes échanges avec des clients britanniques installés en France, le sujet du lender processing revient systématiquement. Les non-résidents font face à des exigences supplémentaires que les emprunteurs français n’ont pas à gérer.
Spécificités pour les acheteurs non-résidents
Les banques demandent des justificatifs de revenus dans le pays d’origine, parfois une caution renforcée, et un historique bancaire plus détaillé. Le taux d’endettement accepté est souvent plus strict pour compenser le risque perçu sur un profil hors zone euro.
Délais rallongés et documents supplémentaires
Compte un allongement de deux à quatre semaines par rapport à un dossier standard, le temps que la banque traite les traductions et vérifications transfrontalières. Sachez aussi que plusieurs établissements français écartent d’emblée les demandes émanant de non-résidents installés hors de l’Union européenne. Mieux vaut le vérifier avant de perdre du temps.
Conseils pour les acquéreurs britanniques en France
Passe par un courtier spécialisé dans les profils internationaux, prépare tes documents traduits avant même de déposer ta demande, et privilégie les banques qui ont déjà l’habitude des dossiers post-Brexit. Le lender processing d’un dossier britannique reste jouable, mais il demande une anticipation que les emprunteurs français n’ont pas besoin de fournir.


