Temps de lecture estimé : 6 minutes
Points clés à retenir
- PCEA = Produits de Cessions d’Éléments d’Actif, enregistrés au compte 775.
- La plus-value se calcule en comparant le prix de cession à la VNC.
- Il faut aussi sortir le bien : VCEAC au compte 675.
- Les PCEA et VCEAC se retraitent dans le calcul de la CAF.
- Ne pas confondre PCEA (775) et PCA (487).
Que signifie PCEA en comptabilité ?
La PCEA désigne les Produits de Cessions d’Éléments d’Actif, enregistrés au compte 775. Ce compte retrace le prix auquel une entreprise vend une immobilisation, comme une machine, un véhicule ou un entrepôt.
Quand j’ai accompagné mes premiers clients sur leurs bilans, la PCEA revenait comme un acronyme mystérieux. Il n’a pourtant rien de compliqué si on le rattache à un geste simple : vendre un bien qui figure à l’actif.
Pourquoi un produit exceptionnel et non d’exploitation
Vendre une machine n’est pas l’activité courante de l’entreprise. Les produits d’exploitation, eux, sont enregistrés dans les comptes 70 à 74. Le 775 se range à part, car il traduit une opération ponctuelle.
Par exemple, la cession d’un entrepôt pour 1,5 million d’euros s’enregistre en PCEA. Elle ne dit rien de la performance commerciale de l’année.
Un point de vocabulaire : le plan comptable actuel (règlement ANC 2014-03) n’emploie plus la classe « exceptionnelle » comme telle dans les états de synthèse. Le terme reste courant en pratique, mais il faut savoir qu’il appartient à l’ancien langage.
Les fausses définitions à ignorer
Certaines pages proposent « Produits Exceptionnels et Comptables Autres » ou « Passifs Courants Éventuels et Actifs ». Ces formules n’existent pas en comptabilité française. Retiens uniquement les cessions d’éléments d’actif.
Autre piège : parler de « gains ou pertes ». La PCEA est un produit, jamais une perte. La perte se lit ailleurs, dans la VCEAC.
Comptes et écritures : 775 et 675
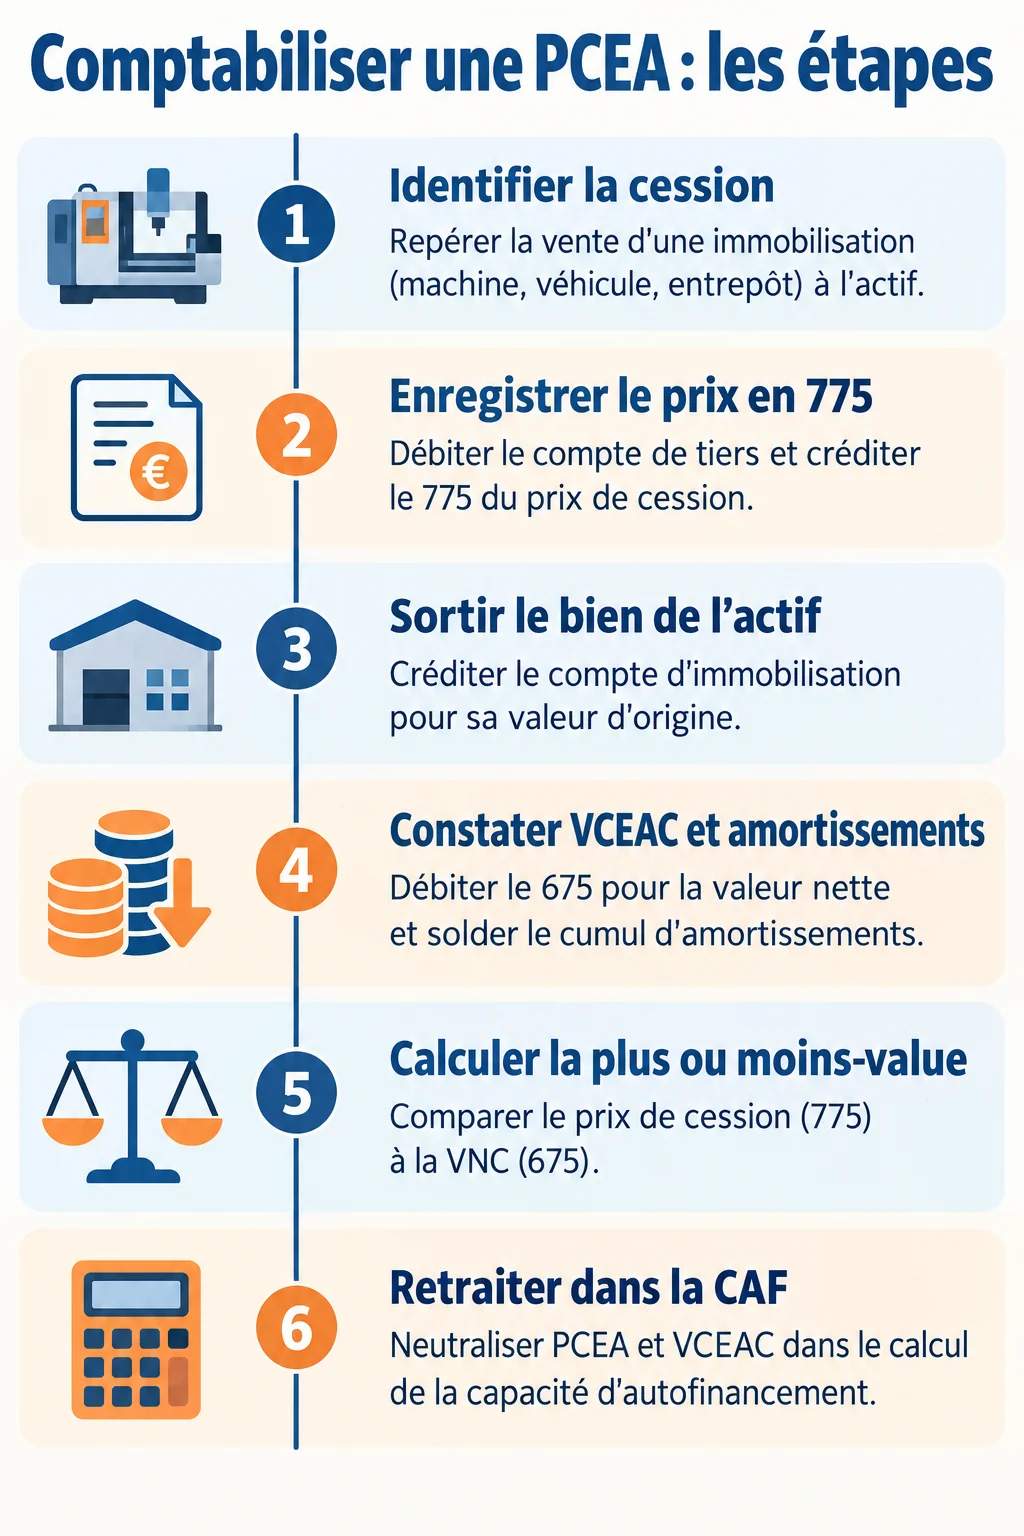
Deux comptes travaillent en tandem lors d’une cession. Le compte 775, « Produits des cessions d’éléments d’actif », reçoit le prix de vente. Le compte 675, « Valeur comptable des éléments d’actif cédés » (la VCEAC), reçoit la valeur du bien sorti du patrimoine.
Lors de la cession, on débite le compte de tiers (par exemple un compte de créances sur cessions) et on crédite le 775. Ensuite, on sort le bien : on débite le 675 pour sa valeur nette, on débite le compte d’amortissements pour le cumul déjà constaté, et on crédite le compte d’immobilisation pour sa valeur d’origine.
L’erreur classique : n’enregistrer que le produit de cession et oublier la sortie du bien. Le bilan continue alors d’afficher un actif qui n’existe plus.
Calculer la plus-value ou la moins-value de cession
La règle tient en une ligne : prix de cession moins valeur nette comptable (VNC). Le prix seul ne dit rien du résultat réel. Si la différence est positive, c’est une plus-value. Si elle est négative, c’est une moins-value.
Exemple chiffré pas à pas : une machine amortie
Prenons une machine achetée 100 000 € et amortie à hauteur de 60 000 €. Sa VNC est de 100 000 € − 60 000 € = 40 000 €. Elle est vendue 50 000 €.
La plus-value s’élève à 50 000 € − 40 000 € = 10 000 €. Les écritures sont les suivantes :
- Cession : débit du compte de tiers pour 50 000 €, crédit du 775 pour 50 000 €.
- Sortie du bien : débit du 675 pour 40 000 €, débit du compte d’amortissements pour 60 000 €, crédit du compte d’immobilisation pour 100 000 €.
Le résultat net de l’opération apparaît par différence entre le 775 et le 675 : 50 000 € − 40 000 €, soit 10 000 €.
Immobilisations non amortissables et amortissables
Pour un bien non amortissable, comme un terrain, la VNC égale la valeur d’entrée, sauf dépréciation éventuelle. Le calcul reste identique.
Pour un bien amortissable, il faut d’abord passer un amortissement complémentaire jusqu’à la date de cession. Sans cette étape, la VNC est surévaluée et la plus-value faussée. Je vérifie toujours ce point en premier quand je relis une cession en cours d’exercice.
PCEA et VCEAC dans le compte de résultat et la CAF
Le compte de résultat répartit les produits en trois catégories : exploitation, financiers et exceptionnels. Les PCEA relèvent de cette dernière, avec les VCEAC côté charges.
Pour mesurer la capacité d’autofinancement (CAF), on les retraite. Un produit de cession n’est pas un encaissement lié à l’activité : il relève des opérations de désinvestissement. La CAF s’écrit donc produits monétaires − charges monétaires, les produits de cession étant traités à part.
Concrètement, j’analyse les résultats deux fois, avec puis sans PCEA. Si le bénéfice disparaît quand on enlève une vente d’actif, l’entreprise ne gagne pas d’argent par son métier. Elle vend ses meubles.
Pour revoir le mécanisme de la CAF en image, cette vidéo de la chaîne L’Économie-Gestion Simplement le détaille en six minutes.
PCEA, produits constatés d’avance : ne pas confondre
Les produits constatés d’avance (PCA, compte 487) sont des produits encaissés ou facturés pendant l’exercice mais qui concernent un exercice suivant. On les retire du résultat de l’année pour les rattacher à la bonne période. Ils n’ont aucun lien avec une vente d’immobilisation.
| Élément | Compte | Nature |
|---|---|---|
| PCEA | 775 | Produit de cession d’une immobilisation |
| VCEAC | 675 | Charge : valeur comptable du bien cédé |
| PCA | 487 | Produit rattaché à un exercice futur |
| Produits d’exploitation | 70 à 74 | Activité courante |
Enjeux fiscaux et normes applicables
Pour une entreprise relevant de l’impôt sur le revenu, le montant net des plus-values à long terme est imposé séparément au taux de 12,8 %, selon le BOFiP. Ce taux ne vaut ni pour l’impôt sur les sociétés ni pour le régime à court terme.
Ce montant net peut aussi s’imputer sur les moins-values à long terme des dix exercices antérieurs non encore imputées, toujours d’après le BOFiP. Garde donc la trace de tes moins-values passées.
Pour les sociétés cotées qui appliquent les normes IFRS, la présentation diffère : le référentiel ne retient pas la notion de résultat exceptionnel. Si tu n’es pas concerné, tu peux t’en tenir au plan comptable général.
Questions fréquentes
Quelle est la différence entre PCA et PCEA ?
Les PCEA (compte 775) sont le prix de vente d’une immobilisation cédée. Les PCA (compte 487) sont des produits déjà facturés qui appartiennent à un exercice suivant. Les premiers constatent une cession, les seconds corrigent un décalage de période.